
Le patrimoine financier des ménages a largement pour contrepartie les dettes de l’État et des ménages eux-mêmes. La dette rend l’épargne possible et non l’inverse – et l’on peut craindre que les emprunteurs, hier trop rares, soient aujourd’hui trop nombreux.
La dette, l’épargne à revers
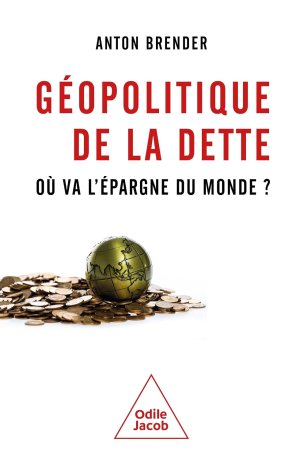
Où se cache l’épargne du monde ? Suivez la dette. Telle est la réponse d’Anton Brender, ancien directeur du CEPII, professeur associé à Paris-Dauphine, qui travaille depuis plusieurs décennies sur les déséquilibres financiers mondiaux. Son livre prolonge un débat ancien sur le rapport entre épargne et endettement.
Les manuels d’économie partent de l’idée de la rareté de l’épargne. Les emprunteurs, l’État au premier chef, se disputent une épargne rare. L’endettement public risque alors d’évincer le crédit au secteur privé et de pousser les taux à la hausse. La discipline budgétaire apparaît comme le remède naturel. Brender rappelle cette lecture sans la faire sienne.
Une autre approche part de l’abondance de l’épargne. Les ménages mettent de côté davantage que les entreprises ne souhaitent emprunter, et cette épargne ne peut s’accumuler que si d’autres agents acceptent de s’endetter. Brender s’inscrit dans cette lecture : « L’épargne mondiale va à ceux qui peuvent l’emprunter » (p. 90).
À l’échelle mondiale, son diagnostic rejoint par un autre chemin celui du global saving glut, formulé en 2005 par Ben Bernanke, que Brender ne cite pas. L’excès mondial d’épargne y comprime les taux réels et pousse les capitaux des pays excédentaires vers ceux qui peuvent les absorber, au premier rang desquels les États-Unis.
L’ouvrage est un essai de mise en perspective. Il ne propose ni théorie nouvelle, ni modèle formalisé, ni démonstration économétrique inédite. Il met en cohérence l’endettement public, les excédents d’épargne des grandes économies — États-Unis, Chine, Japon, zone euro et France —, le rôle de la politique budgétaire, la crise de la mondialisation et le tournant protectionniste américain, par lequel le premier emprunteur de la planète conteste ce rôle.
L’épargne cherche preneur
Brender donne à cette seconde approche une lecture fondée sur le circuit monétaire. L’image intuitive oppose des ménages qui épargnent à des entreprises qui empruntent pour investir, l’État devant éviter de trop détourner une épargne utile au secteur privé. Or une grande partie du patrimoine financier des ménages a aujourd’hui pour contrepartie les dettes de l’État et des ménages eux-mêmes. Le mécanisme tient en une idée simple. Brender l’illustre par une analogie.. « Si un écureuil met des noisettes de côté, il n’entrave en rien l’activité des autres écureuils » (p. 49). L’écureuil accumule un bien réel sans qu’un autre écureuil ait à s’endetter. Il en va autrement dans une économie monétaire. Lorsqu’un ménage épargne sous la forme d’un actif financier, cet actif est la créance d’un agent sur un autre.. Les banques créent des dépôts en accordant des crédits et, lorsque l’endettement privé ne suffit pas à absorber l’épargne que les ménages souhaitent accumuler, l’État peut emprunter à son tour.
La mondialisation a porté ce mécanisme à l’échelle mondiale, accentuant d’abord les déséquilibres avant de créer les conditions de leur réduction. Les dettes émises dans un pays ont pu servir de contrepartie à l’épargne dégagée dans un autre, les États-Unis en absorbant une part croissante. Mais « la globalisation a élargi le champ du jeu de l’épargne et de la dette, mais elle ne l’a pas organisé » (p. 73). Aux États-Unis, l’accumulation de créances en dollars par le reste du monde a fait du pays le principal emprunteur de la planète, rôle que Trump remet aujourd’hui en cause en qualifiant le système d’« arnaque » (p. 95). En Asie, la Chine et le Japon commencent à moins exporter leur épargne, à davantage l’utiliser dans leurs propres économies et à moins dépendre ainsi des emprunteurs étrangers (p. 119). En Europe, la réduction des déficits budgétaires, alors que l’épargne privée restait abondante, a freiné la croissance, transformant cet excès d’épargne en excédent extérieur, sans que l’on dénonce « l’absurdité des règles budgétaires qui y ont conduit » (p. 156).
Pourquoi les fourmis ont besoin des cigales
Pour Brender, les « fourmis » ne peuvent accumuler leur épargne que si des « cigales » acceptent de s’endetter. De cette idée simple découle toute sa démonstration. Il reformule le problème de la dette, identifie ces emprunteurs, montre comment leur dette se forme et en tire les conséquences pour la politique économique, notamment en France. Quatre arguments en donnent la mesure.
D’abord, Brender déplace la question de la dette du « combien » vers le « qui ». Le débat public se concentre sur des seuils d’endettement. Lui demande qui a pu, en contrepartie de l’épargne accumulée, « dépenser plus qu’il ne gagnait » (p. 32). L’accumulation de richesse financière, rappelle-t-il, n’aurait pas été possible sans une montée parallèle de l’endettement (p. 23). Le problème n’est donc plus seulement celui d’emprunteurs se disputant une épargne rare, mais aussi celui d’une épargne abondante qui manque d’emprunteurs. Brender invite ainsi à lire l’accumulation des dettes comme la contrepartie des excédents d’épargne plutôt que comme un déséquilibre qu’il suffirait de supprimer.
Ensuite, il avance que l’épargne des ménages a désormais pour contrepartie surtout les dettes de l’État et des ménages eux-mêmes, plutôt que celles des entreprises. Hors des États-Unis, plus des deux tiers du patrimoine financier des ménages ont pour contrepartie de telles dettes (p. 39). En France, la dette nette des entreprises représentait moins de 10 % du PIB en 2024, leurs actifs compensant largement leurs emprunts (p. 36). Aux États-Unis, les ménages vendent depuis des décennies plus d’actions qu’ils n’en achètent, tandis que la part des actions dans leur patrimoine augmente sous l’effet de la hausse des cours (p. 41). L’épargne ne se transforme pas d’elle-même en investissement. Encore faut-il que quelqu’un veuille emprunter et dépenser. Si les entreprises ne souhaitent ni investir ni emprunter davantage, une réduction de la dette publique ne les y contraindra pas. Au lieu d’accroître l’investissement, elle peut simplement réduire la demande, les revenus et, avec eux, l’épargne elle-même.
En outre, Brender fait valoir que le crédit bancaire précède l’épargne financière, et non l’inverse. Le prêt et le dépôt naissent simultanément, si bien qu’avant qu’« un peu plus d’argent puisse être mis de côté, un peu plus d’argent doit avoir été mis en circulation, par un crédit » (p. 55). Une expérience de pensée pousse le raisonnement à l’extrême. Si tous les ménages cessent de dépenser, les entreprises perdent leurs recettes, leurs caisses se vident et l’activité s’arrête progressivement (pp. 49-50). La pandémie en offre une illustration : le secteur privé a fortement réduit ses dépenses, tandis que l’endettement public soutenait les revenus et la circulation monétaire. L’épargne accumulée a principalement pris la forme de dépôts bancaires. Parallèlement, la hausse de la dette publique créait des actifs financiers dans lesquels le secteur privé pouvait placer son épargne. Comme le secteur privé dépensait moins qu’il ne gagnait et que les emprunteurs privés étaient trop peu nombreux, l’État comblait ce manque et devenait l’« emprunteur en dernier ressort » (p. 64).
Enfin, il applique ce raisonnement à la France, qui n’est pas au bord de la faillite, mais a préservé sa croissance au prix d’une érosion de sa crédibilité. Brender refuse de traiter une dette proche de 120 % du PIB comme une catastrophe imminente et rappelle qu’« à la différence des individus, les États ne sont pas mortels » (p. 17). Il juge en revanche dangereuses des règles budgétaires mal conçues, notamment la cible de 60 %, qu’il qualifie de « suicidaire » et de produit d’un « calcul de coin de table » (p. 158). L’atteindre aurait exigé, au lieu des 85 points de PIB observés dans la zone euro, une dette des ménages plus élevée de moitié, proche de celle des ménages américains avant la crise financière (p. 159).
La France a suivi une autre voie. Son budget a joué un rôle stabilisateur « de façon sournoise » (p. 161)Reportant d’année en année le retour du déficit sous le seuil de 3 %, elle a maintenu un déficit qui a été presque le miroir de l’excédent d’épargne de ses agents privés, et a ainsi privilégié le plein-emploi sans l’avouer (p. 162). Sans ce déficit, les revenus auraient reculé jusqu’à ce que l’épargne effective rejoigne ce que les emprunteurs voulaient bien absorber. Si les règles sont mauvaises, conclut Brender, il faut les contester ouvertement plutôt que promettre de les respecter avant de s’en écarter. C’est là « la meilleure façon d’user sa crédibilité » et de saper son pouvoir de proposition et de négociation (p. 178).
Ce que les comptes ne disent pas
La fable éclaire pourquoi les fourmis ont besoin des cigales, mais elle ne dit pas laquelle commande à l’autre. Les quatre arguments de Brender reposent sur une même architecture comptable, celle des excédents des uns et des déficits des autres. Cette architecture appelle un examen critique. Quatre difficultés la traversent, reprises ici dans l’ordre des arguments qui les portent.
La première difficulté tient au passage de la comptabilité à la causalité. Brender est rigoureux sur le plan comptable : l’épargne est un flux, tandis que la dette est un stock, et il formule donc leur relation en termes de flux. Nul ne peut mettre de l’argent de côté, écrit-il, si quelqu’un d’autre n’a pas dépensé plus qu’il n’a gagné (p. 23). Mais aucune relation comptable ne détermine à elle seule le sens de la causalité, puisque l’excédent financier d’un agent doit correspondre ex post au déficit d’un autre. Une hausse du désir d’épargne peut d’abord réduire la dépense et, si le revenu agrégé doit être maintenu, appeler un déficit accru d’un autre secteur. À l’inverse, une banque peut d’abord accorder un crédit, dont la dépense crée des revenus pour d’autres agents, qui peuvent ensuite en épargner une partie. L’identité entre les excédents financiers des uns et les déficits des autres ne dit donc pas ce qui est cause et ce qui est conséquence. La question est de savoir ce qui détermine les uns comme les autres.
La deuxième difficulté tient à l’usage élastique de la notion de « contrepartie ». En comptabilité, une contrepartie est la position correspondante qui assure l’équilibre des comptes. Brender fait dire au terme beaucoup plus. Il désigne tour à tour les dettes faisant face au patrimoine financier des ménages (p. 33), la hausse de la dette publique répondant aux dépôts de la pandémie (p. 52), les dettes américaines absorbant l’excès d’épargne étranger (p. 14), puis une « contrepartie suffisante » (p. 43), voire « nécessaire » (p. 138), pour soutenir l’activité. Les premiers usages relèvent de la comptabilité. Les notions de suffisance et de nécessité, elles, relèvent de l’analyse économique. Elles se mesurent par rapport au plein-emploi, alors que les comptes s’équilibrent toujours. Si l’endettement diminue, le revenu et l’épargne diminuent à leur tour jusqu’à ce que l’équilibre comptable soit rétabli. Surtout, la dette n’est pas la seule forme que peut prendre la contrepartie du patrimoine financier accumulé. Brender le rappelle lui-même, l’épargne des ménages ne pouvant se placer, directement ou indirectement, qu’en actions ou en créances (p. 30). Leur patrimoine peut donc aussi prendre la forme d’actions ou de créances sur l’étranger (pp. 33-35), et une baisse de la dette nette des entreprises n’implique pas que la dette publique doive augmenter d’autant dans un pays donné. Les contreparties montrent où se trouve le patrimoine financier, mais n’expliquent ni pourquoi ces positions se sont formées ni pourquoi elles ont cette ampleur.
La troisième difficulté tient au fait que les causes de la baisse de l’endettement net des entreprises restent insuffisamment expliquées. Brender établit clairement cette baisse (p. 36), mais en dit peu sur ses causes, alors que le choix de politique économique en dépend. Si les entreprises empruntent peu en raison d’une demande faible, Brender a raison et le déficit budgétaire peut effectivement soutenir l’économie. Mais la faiblesse de la demande de crédit peut avoir d’autres causes. Certaines activités numériques nécessitent moins de capital physique et donc moins d’emprunts. Les entreprises très rentables peuvent financer leurs investissements sur leurs fonds propres, sans recourir à de nouveaux crédits. Enfin, un faible endettement net ne signifie pas que les entreprises empruntent peu. Une dette importante peut être compensée par des liquidités et des créances sur leurs filiales (p. 36). Brender note lui-même que beaucoup d’entreprises sont devenues suffisamment rentables pour rendre des capitaux à leurs actionnaires, « faute parfois d’opportunités d’investissement » (p. 41). Ce « parfois » laisse ouverte la question des autres raisons de leur faible demande de crédit. Dans ces cas, la dette publique compense la conséquence macroéconomique de la faiblesse de l’endettement privé, sans en éliminer la cause.
La quatrième difficulté, et la plus sérieuse, tient au fait que le diagnostic de Brender décrit un monde qui, selon lui-même, commence à disparaître. L’État ne peut être l’« emprunteur en dernier ressort » que tant que l’épargne est abondante et les emprunteurs privés peu nombreux. Or Brender écrit lui-même qu’hier les emprunteurs manquaient et que demain ils seront en concurrence (p. 16). Les changements sont déjà visibles. Les géants technologiques commencent pour la première fois à emprunter à grande échelle (p. 109), le vieillissement réduit le taux d’épargne financière des ménages (p. 140), tandis que les restrictions commerciales poussent la Chine à soutenir davantage sa consommation intérieure (p.130). Tous ces processus réduisent l’écart entre l’épargne que les uns souhaitent accumuler et les montants que les autres souhaitent emprunter. Dans un tel monde, le déficit budgétaire ne compense plus nécessairement un manque d’emprunteurs. À mesure que l’économie se rapproche du plein-emploi, la logique des manuels, écartée pour le passé, redevient pertinente. L’État peut alors entrer en concurrence avec les emprunteurs privés, faire monter les taux d’intérêt et évincer une partie de l’investissement privé. Brender avertit lui-même que, si le besoin d’emprunt des États-Unis ne se réduit pas, ces évolutions pourraient contribuer à faire monter les taux d’intérêt mondiaux (p. 15). Le livre annonce ainsi, de fait, la fin de l’ère de l’« emprunteur en dernier ressort », sans expliquer quelle logique budgétaire devrait lui succéder.
La Fourmi retrouvera-t-elle la main ?
Au fond, Brender réécrit La Fontaine, en multipliant les clins d’œil à sa fable. Hier, la Chine, le Japon puis l’Europe tenaient le rôle des Fourmis et manquaient de Cigales à qui prêter. « Sans cigales, pas de fourmis » (p. 75). Les États-Unis ont longtemps tenu le rôle de la Cigale, jusqu’à devenir l’emprunteur en dernier ressort de la planète. Mais demain, si les emprunteurs étaient plus nombreux face à l’épargne disponible, la Fourmi retrouverait la main. Il ne s’agira plus de trouver à qui prêter, mais à quel prix elle acceptera de le faire. Après tout, « la Fourmi n’est pas prêteuse ; c’est là son moindre défaut ». C’est là que s’arrête le livre et que commence le débat qu’il ouvre.
Anton Brender, Géopolitique de la dette. Où va l’épargne du monde ?, Paris, Odile Jacob, 2026, 192 p., 21,90 € (ISBN : 9782415015497).
par , le 23 septembre
Partagez cet article
Gardons le contact


Pour citer cet article :
Alexei Kireyev, « La Fourmi n’est pas prêteuse », La Vie des idées , 23 septembre 2026. ISSN : 2105-3030. URL : https://laviedesidees.fr/Anton-Brender-Geopolitique-de-la-dette
Nota bene :
Si vous souhaitez critiquer ou développer cet article, vous êtes invité à proposer un texte au comité de rédaction (redaction chez laviedesidees.fr). Nous vous répondrons dans les meilleurs délais.
À lire aussi


Partenaires


Thématiques
Catégories
© laviedesidees.fr - Toute reproduction interdite sans autorisation explicite de la rédaction - Mentions légales - webdesign : Abel Poucet